
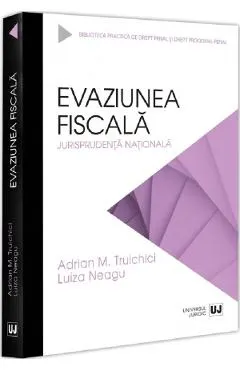
 Evaziunea fiscala. Jurisprudenta nationala - Adrian M. Truichici, Lui…Adrian M. Truichici −5%
Evaziunea fiscala. Jurisprudenta nationala - Adrian M. Truichici, Luiza Neagu

Prețuri actualizate de 4 ori pe zi. Bookuria primește un mic comision dacă cumperi după un click, fără cost în plus pentru tine.
Istoricul prețului
cel mai mic preț din toate librăriile, zi de zi, din 16 octombriePrețul n-a mai fost schimbat de pe 16 octombrie.
- Azi
- 119,51 lei
- Cel mai mic
- 119,51 lei16 octombrie
- Media
- 119,51 lei
- Cel mai mare
- 119,51 lei
Anunță-mă când se ieftineșteÎți scriem când prețul scade sub 119,51 lei (cu cel puțin 5%).
Despre carte
Cartea Evaziunea fiscala. Jurisprudenta nationala de Adrian M. Truichici si Luiza Neagu este un instrument extrem de util pentru practicienii in drept fiscal si penal. Aceasta culegere ofera o analiza detaliata a celor mai importante hotarari judecatoresti nationale referitoare la evaziunea fiscala, aducand claritate in interpretarea si aplicarea legislatiei relevante.
Autorii examineaza aspecte controversate, cum ar fi valoarea probatorie a documentelor intocmite de organele fiscale si definitia contribuabilului, oferind solutii concrete si bine fundamentate pentru problemele juridice intampinate in practica. Cartea este structurata in mai multe capitole, fiecare abordand aspecte esentiale ale evaziunii fiscale. Capitolul I trateaza chestiuni de drept, cum ar fi interpretarea dispozitiilor din Legea nr. 241/2005 si aplicarea acestora in diverse situatii.
Capitolul II prezinta aspecte introductive, incluzand definitii si incadrari juridice ale diferitelor forme de evaziune fiscala. Capitolul III si IV analizeaza detaliat infractiunile specifice prevazute de Legea nr. 241/2005, iar Capitolul V se concentreaza pe prejudiciul cauzat si masurile asiguratorii. Ultimele capitole, VI si VII, discuta aspecte procedurale, TVA si accize, precum si caile de atac in cazurile de evaziune fiscala.
Citește tot
Lucrarea ofera raspunsuri la probleme controversate de drept fiscal si de drept penal, precum: valoarea probatorie a procesului-verbal intocmit de organele fiscale inaintea declansarii procesului penal; notiunea de contribuabil; veniturile impozabile realizate de persoane care desfasoara activitati independente si care se supun impozitului pe venit. In cuprinsul lucrarii vom gasi raspunsul la intrebarea daca, in cazul infractiunii de evaziune fiscala, prevazuta de art. 9 alin. (1) lit. c) din Legea nr. 241/2005 pentru prevenirea si combaterea evaziunii fiscale, cu modificarile si completarile ulterioare, in conditiile art. 14 din Legea nr. 241/2005, la determinarea impozitului pe profit stabilit suplimentar pot fi avute in vedere, prin estimare, cheltuieli pentru care nu exista documente justificative. Fictivitatea sau nerealitatea unor tranzactii, discrepanta sau inexactitatea intre situatia reala si modul consemnarii acestora in documentele financiar-contabile, prejudiciul cauzat prin faptele de evaziune fiscala si masurile asiguratorii, dar si scopul masurilor asiguratorii sunt chestiuni cuprinse in prezenta lucrare.
Definirea notiunilor de livrari de bunuri efectuate de catre o persoana impozabila care actioneaza ca atare si de activitate economica este necesara la analizarea faptelor de evaziune fiscala, motiv pentru care si noi le-am avut in vedere atunci cand am ales hotararile din culegere. Incriminarea detinerii in afara antrepozitului fiscal sau comercializarea pe teritoriul Romaniei a produselor accizabile supuse marcarii, fara a fi marcate sau marcate necorespunzator ori cu marcaje false, dar si diferenta dintre evaziune fiscala si contrabanda sunt subiecte des regasite in practica instantelor penale, astfel incat si aceste probleme juridice sunt abordate in lucrarea noastra. Dupa cum este firesc, prezenta lucrare nu putea omite aspectele procedurale si caile de atac impotriva hotararilor judecatoresti pronuntate in cauzele de evaziune fiscala.
Cartea Evaziunea fiscala. Jurisprudenta nationala este destinata in principal profesionistilor din domeniul juridic. De asemenea, este o resursa valoroasa pentru studentii la drept si pentru cei care doresc sa-si aprofundeze cunostintele in materie de evaziune fiscala.
Recenzii de la cititori
Toate recenziile →Ai citit cartea? Spune-le și altor cititori cum ți s-a părut. Recenziile se scriu din contul gratuit de cititor.
Încă nicio recenzie de la cititori. Fii primul care scrie una!
Alte cărți de Adrian M. Truichici și asemănătoare
 Luna. O istorie pentru viitorOliver Morton
Luna. O istorie pentru viitor
Oliver Morton 14,27 lei
 Antropocenul acumJohn Green
Antropocenul acum
John Green 10,00 lei
 Peter 2.0 - Peter Scott-MorganPeter Scott Morgan
Peter 2.0 - Peter Scott-Morgan
Peter Scott Morgan 10,00 lei
 Feluri de a fi. Dincolo de inteligența umanăJames Bridle
Feluri de a fi. Dincolo de inteligența umană
James Bridle 15,00 lei
 Un stol de grauriGiorgio Parisi
Un stol de grauri
Giorgio Parisi 14,00 lei